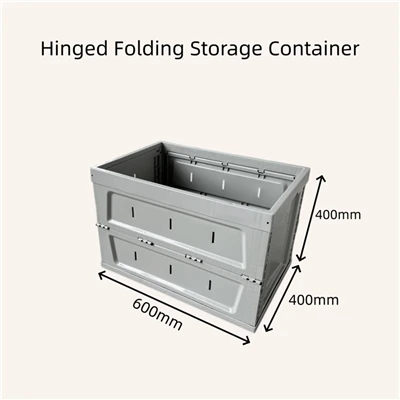
Drevet av utvidet e-handel, ferskvare, bilkomponenter og logistikksektorer på tvers av{1}}grenser, har sammenleggbare plastkasser blitt vanlige gjenbrukbare emballasjeløsninger. Deres sammenleggbare tomme design reduserer omvendte logistikkkostnader og støtter gjentatt bruk, noe som gir næring til en jevn vekst av det globale markedet. Ikke desto mindre har rask industriekspansjon ført til flere strukturelle flaskehalser som hindrer samarbeid på tvers av forsyningskjeder og øker operasjonelle byrder for produsenter og logistikkkunder.
1. Nåværende markedslandskap
Økende markedsetterspørsel Global lagerautomatisering og grønne emballasjepolitikk øker etterspørselen etter sammenleggbare plastkasser. Innenlandske produsenter, ferske supermarkeder og distribusjonssentre for e-handel erstatter gradvis engangskartonger- med gjenbrukbare kasser. Nye sirkulære emballasjeforskrifter i EU og Nord-Amerika begrenser engangsplastforsyninger, noe som gjør sammenleggbare kasser til et obligatorisk emballasjevalg for eksportbedrifter. Polypropylen (PP) dominerer råvareforsyningen, og utgjør over 60 % av markedet, mens etterspørselen etter resirkulerte plastkasser fortsetter å øke år for år.
Strukturell overkapasitet på tvers av sektoren De fleste sammenleggbare kasseprodusenter samler seg i Øst- og Sør-Kina, med den totale industrielle kapasitetsutnyttelsen under 64 %. Alvorlig regional ubalanse i forsynings-etterspørselen vedvarer: produsenter i østlige regioner står overfor overflødig varelager, mens standardiserte kasser av-kvalitet fortsatt er utilstrekkelige i sentrale og vestlige logistikknutepunkter, noe som øker de totale kostnadene via transport på tvers av-regioner.
Lav penetrasjon av delte gjenbrukbare emballasjesystemer Kasteleasing og delt sirkulasjon er viktige kostnadsbesparende-løsninger, men bransjepenetrasjonsraten holder seg under 16 %. Ingen enhetlige regler styrer retur av kasser på tvers av-regioner, rengjøringsstandarder og eierskap av eiendeler. Høye taps- og skaderater i åpne distribusjonskanaler begrenser-storskala bruk av delte pakkemoduser.
2. Kjerne industrielle smertepunkter
Fragmenterte størrelsesstandarder og dårlig interoperabilitet Mer enn 200 ikke-standard kassestørrelser sirkulerer på markedet, mens mindre enn 28 % av produktene overholder nasjonale enhetlige standarder. Kasser med identiske nominelle dimensjoner fra forskjellige fabrikker klarer ikke å hekke på grunn av varierende hengsel- og foldestrukturer, noe som øker feilfrekvensen for automatisert sorteringsutstyr og reduserer lagereffektiviteten betydelig.
Volatile råvarekostnader begrenser fortjenestemarginer Prisene på PP- og HDPE-harpikser varierer med råoljeprisene. Små og mellomstore produsenter uten langsiktige-råvarekontrakter står overfor stigende produksjonskostnader. Homogeniserte basiskasser utløser hard priskonkurranse, noe som begrenser kapitalen til FoU på lette,-resirkulerte-emballasjedesign med høyt innhold.
Høyere globale samsvarsbarrierer EUs PPWR-forordning trer i full effekt i august 2026, og setter strenge krav til resirkulert plastandel, resirkulerbarhet av mono-materialer og full forsyningskjedesporbarhet for plastkasser. USA og Sørøst-asiatiske nasjoner har også skjerpet miljøtilsyn med plastemballasje. Små fabrikker mangler FoU-kapasitet, noe som utsetter eksportforsendelser for tollforvaring og store bøter.
Praktiske barrierer for intelligent transformasjon RFID-brikker muliggjør inventarsporing for smarte kasser, men sammenleggbare metallhengsler blokkerer radiosignaler og svekker skanningsstabiliteten. Høye forhåndskostnader for intelligent maskinvare og støttende IT-systemer avskrekker små logistikkoperatører. Inkompatible datasystemer fra forskjellige kassemerker skaper isolerte datapooler, noe som begrenser verdien av digital aktivaforvaltning.
Ufullstendig resirkulering og sirkulær infrastruktur Standardiserte gjenvinnings- og vaskestasjoner for plastkasser er utilstrekkelige i de fleste regioner. Slutt-av-livskasser strømmer ofte inn i uformelle resirkuleringskanaler, noe som forårsaker materialforringelse. Mangel på obligatoriske regler for tilbaketaking av-produsenter blokkerer full-livssyklus lukket-sløyfeadministrasjon, noe som gjør det vanskelig for bedrifter å møte innenlandske og utenlandske ESG- og lav-karbon-evalueringsstandarder.
3. Fremtidige industritrender
Sektoren vil utvikle seg rundt fire kjerneretninger: enhetlige dimensjonelle standarder, høy bruk av resirkulert materiale, automatiserings-kompatible design og full-overholdelse av regelverk. Ledende produsenter utvikler universelle standard sammenleggbare kasser med alle-plastmetall-frie strukturer for å møte utenlandske miljøregler. I mellomtiden bygger bedrifter delte kassesirkulasjonsplattformer for å koble sammen produksjons-, applikasjons- og resirkuleringskoblinger, og leverer systematiske løsninger på-langvarige industrielle utfordringer.