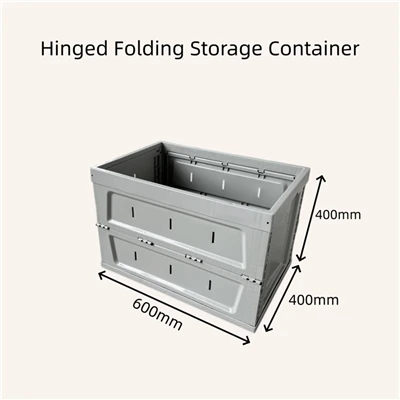
Kinas industri for sammenleggbare kasser ligger an til et historisk markedsgjennombrudd i 2026, med den totale markedsstørrelsen som forventes å overstige 18,5 milliarder RMB, noe som representerer en vekst på omtrent 18,6 % år-til-år. Denne robuste veksten er først og fremst drevet av eksplosiv etterspørsel fra fremvoksende sektorer, inkludert nye energikjøretøyer, solcelleanlegg og kjølekjedelogistikk. Til tross for generell markedsekspansjon, fortsetter dype strukturelle ubalanser å begrense industriutvikling av høy-kvalitet.
Tilbudssiden presenterer en typisk pyramideformet-markedsstruktur. Over 90 % av innenlandske bedrifter fokuserer på lave-generelle-sammenleggbare kasser, noe som fører til alvorlig homogen konkurranse. Den lave-kapasitetsutnyttelsesgraden er fortsatt bare 58 %, med bedriftens bruttofortjenestemarginer komprimert under 10 %. I motsetning til dette har det høye-markedet -som dekker høy-, høy-høystyrke sammenleggbare kasser skreddersydd for automatiserte stereoskopiske varehus og AGV-systemer - en lokaliseringsrate på mindre enn 30 %. Den høye-markedsandelen er sterkt konsentrert blant utenlandske merkevarer og ledende innenlandske bedrifter, og danner en distinkt dobbel struktur: lav-overkapasitet og høy-forsyningsmangel.
På etterspørselssiden utvikler sammenleggbare kasser seg fra tradisjonelle enkeltfunksjons-innlastingsverktøy til digitale databærere og gjenbrukbare ressursenheter. I 2026 forventes markedsetterspørselen etter IoT-aktiverte smarte sammenleggbare kasser å utgjøre over 35 % av den totale etterspørselen. Ikke desto mindre industrien mangler systematisk tverrfaglig teknologiintegreringsevne, noe som resulterer i fremtredende tekniske hull mellom innenlandsk forsyning og høye-markedskrav.
Næringen står også overfor ubalansert regional utvikling og overdreven brukskonsentrasjon. Industrielle ressurser er sterkt konsentrert i det sørlige Kina, mens markedene i nord ligger betydelig etter. Bilsektoren alene opptar mer enn 52 % av nedstrøms applikasjonsvolumet. En slik strukturell ubalanse forårsaker utbredt lediggang av eiendeler og høye distribusjonskostnader på tvers av-regionale områder, noe som i stor grad svekker bransjens samlede risikomotstand.
Et dysfunksjonelt syklisk delingssystem har blitt den største flaskehalsen for industriell fremgang. Med mer enn 1200 sirkulerende produktspesifikasjoner og fragmenterte industristandarder, sammen med fraværet av autoritative tredjeparts-kreditttjenesteplattformer, holder den sosialiserte delingsraten for innenlandske sammenleggbare kasser seg under 10 %. Ugyldige transport- og avskrivningskostnader står for over 28 % av hele-livssykluskostnaden-, noe som utløser massivt ressurssløsing og lav driftseffektivitet i hele bransjen.
Når det gjelder produksjon og teknologi, er industrien begrenset av doble flaskehalser: høy avhengighet av importerte kjernematerialer og utilstrekkelig produksjonspresisjon. Selv om Kina har tilstrekkelig generell plastproduksjonskapasitet, er selvforsyningsgraden for høy-endmodifiserte PP-komposittmaterialer for tunge-bruk og lav-temperatur-bestandige sammenleggbare kasser mindre enn 40 %. Kjernepåvirkningsmodifikatorer er fortsatt avhengige av dyr import, noe som direkte øker de totale materialkostnadene med 25 % til 30 %.
Innenlandske produksjonsprosesser og formteknologi ligger også bak internasjonale avanserte nivåer. Gjennomsnittlig levetid for husholdningsformer er bare 50 % av internasjonale premiumstandarder, og det er et generasjonsgap når det gjelder nøyaktighet for temperaturkontroll med flere-kaviteter. Disse defektene fører til ustabil produktkonsistens og lengre leveringssykluser, noe som setter innenlandske høye- sammenleggbare kasser til en klar ulempe i forhold til internasjonale konkurrenter.
I tillegg har stadig strengere miljøbestemmelser dannet nye grønne barrierer. Bedrifter sliter med å balansere andelen-resirkulert (PCR)-materiale og produktets strukturelle ytelse. I mellomtiden forblir innebygd IoT-brikkeintegrasjonsteknologi umoden, med feilrater for smartetiketter som varierer fra 8 % til 10 %, noe som i stor grad hindrer industriell oppgradering mot intelligens og høy-produksjon.
Geopolitiske svingninger og globale handelsbarrierer har ført til systematiske risikoer i forsyningskjeden. Oppstrøms høy-modifiserte plastpartikler og kjernetilsetningsstoffer er svært avhengig av europeisk og amerikansk import. Tollrestriksjoner og eksportkontrollpolitikk har forårsaket voldsomme råvareprissvingninger. I 2025 økte importprisen på modifisert PP med 18 % fra-til-år, noe som kontinuerlig svekket bedriftens fortjeneste.
På eksportsiden har anti--sanksjoner og EUs karbongrensejusteringsmekanisme (CBAM) tvunget mange innenlandske produsenter til å flytte industrikjeder passivt eller møte krympende oversjøiske markedsandeler. Dessuten har internasjonal forsyningskjede-ustabilitet for smarte sensorer og dedikerte brikker presset komponentleveringsforsinkelser til 12 %, noe som forverrer kjerneteknologiske flaskehalser og forsyningskjedeusikkerhet.
Økende ikke-{0}}tollmessige barrierer krever at bedrifter bygger dynamiske overholdelsessystemer for å tilpasse seg oppdaterte karbonfotavtrykksertifiseringer, regler for offentliggjøring av ESG og internasjonale industristandarder. skjerpede karbonbegrensninger har omformet oppstrøms og nedstrøms forsyningskjeden. Nedstrøms OEMs obligatoriske krav til resirkulert materialforhold og sporbare karbonutslipp har medført store overholdelseskostnader for SMBer, og akselerert grønn omstrukturering i industrien.
Den globale forsyningskjeden går mot kort-kjede og regionalisert layout. Selv om dette skiftet bidrar til å optimalisere håndteringen av karbonutslipp, utfordrer det også det eksisterende innenlandske logistikk- og distribusjonsnettverket.
For å løse de ovennevnte smertepunktene og risikoene trenger industrien omgående omfattende oppgraderingsløsninger sentrert om materialinnovasjon, strukturell optimalisering og digital intelligens-iterasjon. Kjernetilnærmingen er å utvikle lave-komposittmaterialsystemer med høy-ytelse, utnytte modifisert materialteknologi for å bryte ytelsesbegrensninger for resirkulert materiale og balansere miljøoverholdelse og produktstyrke.
Industrien bør fremme modulær strukturell design for sammenleggbare kasser, ta i bruk enhetlige standardgrensesnitt for å støtte fleksibel funksjonell montering, forbedre produktutskiftbarhet og kompatibilitet med automatisert logistikkutstyr. Videre kan blokkjedebaserte-dynamiske utleie- og tjenesteplattformer løse viktige bransjeproblemer, inkludert bekreftelse av-bedrifter, kredittoppgjør og driftsvedlikehold, og dermed fullføre den kommersielle lukkede sløyfen av industriell syklisk deling.
Når det gjelder implementeringsveier, kan industrielle pilotprosjekter lanseres i sentrale urbane tettsteder for å fremme datasammenkobling på tvers av-bedrifter, gradientkapasitetsoptimalisering og oppgradering av industrielle talenter.
Ser vi fram mot 2026, vil industrien for sammenleggbare kasser stå overfor flere utviklingsscenarier. Bedrifter må bygge patentbarrierer og delta i standardformuleringer for å okkupere strategisk høy terreng, mens de reserverer diversifiserte strategiske planer for å styrke forsyningskjedens motstandskraft. Bare ved å transformere fra tradisjonelle produksjonsutbytter til utbytte fra sirkulær økonomi og digitale utbytter kan bedrifter oppnå bærekraftig konkurranseevne i bransjens høy-oppgraderingskonkurranse.